Vse več Slovencev ugotavlja, da denar na bančnem računu ob inflaciji tiho izgublja vrednost. Preprosto, poceni in davčno ugodno alternativo ponuja povezava individualnega naložbenega računa (INR) in Ilirika ETF skladov. Kombinacija, ki postaja ena najbolj priljubljenih poti do dolgoročnih prihrankov.
Davčna olajšava in prava vsebina Individualnega naložbenega računa
INR prinaša pomembno davčno olajšavo. Trgovanje znotraj INR-računa ni obdavčeno, po 15 letih neprekinjenega varčevanja pa je donos povsem davčno oproščen. INR račun deluje v jasnem zakonskem okviru, ki povečuje varnost vlagateljev. Da INR zares zaživi, ga je treba napolniti s primernimi produkti. In prav tu se izkažejo Ilirika ETF skladi, ki so razpršeni, poceni in namenjeni dolgoročnemu varčevanju. Ilirika je na kapitalskem trgu prisotna že tri desetletja, vlagatelj celotno rešitev dobi na enem mestu in ve, komu zaupa svoje premoženje.
»Povezava individualnega naložbenega računa in Ilirika ETF skladov je po našem prepričanju najboljša kombinacija za dolgoročnega vlagatelja na slovenskem trgu, ki je hkrati davčno ugodna, stroškovno najučinkovitejša in preprosta,« pravi Primož Hajdinjak, izvršni direktor družbe ILIRIKA SKLADI.
Zakaj plačati več za podoben produkt?
Osrednja prednost ETF skladov so nizki stroški, ki so za vlagatelja vnaprej jasno znani in transparentni. Upravljavska provizija Ilirika ETF skladov znaša le 0,6 odstotka na leto, medtem ko znaša upravljavska provizija večine slovenskih vzajemnih skladov več kot 2 odstotka. Skupni letni strošek dolgoročnega vlagatelja je pri Ilirika ETF skladih približno 0,94 odstotka, pri primerljivih vzajemnih skladih pa skoraj 3 odstotke. Kdor bi iz vzajemnega sklada izstopil že po prvem letu, bi zaradi vstopnih in izstopnih provizij plačal celo do 5,5 odstotka. Teh stroškov pri Ilirika ETF skladih ni, znotraj INR-računa pa so tudi stroški borznega posla minimalni.
Razlika se sliši majhna, a se skozi leta kopiči. Na 10.000 evrov naložbe lahko v 15 letih pomeni do 5.000 evrov večji donos v ETF skladu, in to zgolj zaradi bistveno nižjih stroškov. Ker skladi, ki sledijo indeksom, dosegajo povsem enakovredne donose kot dražje upravljani vzajemni skladi, se ponuja preprosto vprašanje: zakaj bi za podoben produkt plačevali bistveno več?
Vse uredite kar od doma
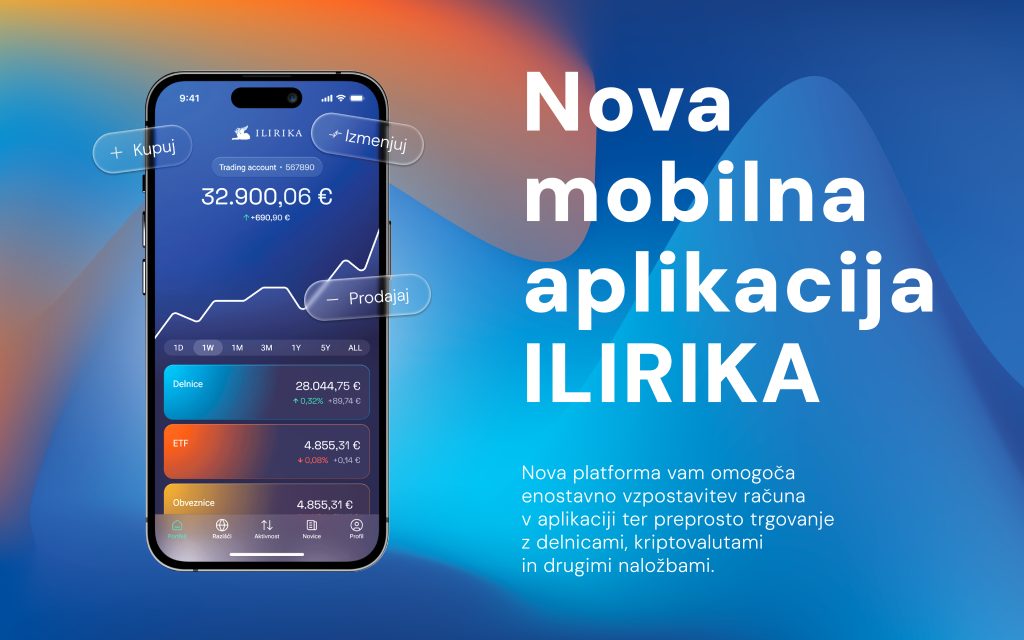
Do te kombinacije je pot preprosta. Ilirika je prva slovenska borznoposredniška hiša, ki omogoča odprtje INR ali trgovalnega računa povsem digitalno, prek nove mobilne aplikacije ILIRIKA, v manj kot petih minutah in brez obiska poslovalnice. V isti aplikaciji vlagatelj nato preprosto kupi Ilirika ETF sklade, delnice in druge vrednostne papirje ter na enem mestu spremlja vse svoje naložbe. Prav ta digitalna preprostost je razlog, da se za tak korak vse pogosteje odločajo tudi mlajši, ki so na stroške še posebej pozorni.
Kdor ima raje osebni stik, lahko INR odpre v poslovalnicah Ilirike v Ljubljani, Mariboru, Celju, Novem mestu in 10 drugih večjih mestih, v sodelovanju s Pošto Slovenije pa tudi v več kot 280 poštnih poslovalnicah po vsej državi. Začeti je mogoče že s 50 evri na mesec, zato je naložba primerna za vse: mlade in starejše, zaposlene in študente, starši pa lahko z njo že danes gradijo prihranke za svoje otroke. Priporočljiv naložbeni horizont je pet let ali več, saj je pomembneje začeti zgodaj in vztrajati kot čakati na pravi trenutek.